Dinero e impuestos
Calculadora de hipoteca
Tu cuota mensual y lo que pagas en intereses, antes de firmar
Calculadora de hipoteca a tipo fijo con el sistema francés, el que usan casi todos los bancos en España: escribe importe, TIN y plazo, y te damos la cuota mensual y los intereses totales.
| Año | Intereses | Capital | Pendiente |
|---|---|---|---|
| 1 | 5.169 € | 3.821 € | 176.179 € |
| 2 | 5.057 € | 3.933 € | 172.246 € |
| 3 | 4.942 € | 4.049 € | 168.197 € |
| 5 | 4.700 € | 4.290 € | 159.738 € |
| 10 | 4.031 € | 4.959 € | 136.319 € |
| 15 | 3.259 € | 5.732 € | 109.250 € |
| 20 | 2.365 € | 6.625 € | 77.962 € |
| 25 | 1.333 € | 7.658 € | 41.799 € |
| 30 | 140 € | 8.851 € | 0 € |
¿Y si cambia el interés?
Tu cuota al mes según el tipo de interés, con el mismo importe y plazo.
Pasa el dedo o el ratón por la curva para ver cada caso; toca para elegirlo.
La idea clave
Una hipoteca no se mide por la cuota: se mide por los intereses
Con 180.000 € al 2,9 % TIN a 30 años pagas unos 749 € al mes y casi 89.700 € de intereses, la mitad de lo que pediste. A 25 años, la cuota sube a unos 844 € y los intereses bajan a unos 73.300 €. Cinco años menos te ahorran más de 16.000 €.
Cómo se calcula
Con el sistema francés pagas siempre la misma cuota. Al principio la mayor parte son intereses y, con los años, cada vez más es capital.
Cuota = C × i / (1 − (1 + i)^−n)
Donde C es el importe prestado, i el interés mensual (TIN anual / 12) y n el número de cuotas (años × 12).
Amortización anticipada: cada euro que adelantas deja de generar intereses. Si mantienes la cuota, acortas el plazo; si mantienes el plazo, baja la cuota. Revisa en tu escritura la comisión por amortización anticipada.
La cuota no incluye seguros, comisiones ni gastos de compraventa. Para comparar ofertas usa la TAE que indique el banco, que sí los tiene en cuenta.
Ejemplo resuelto
180.000 € a 30 años con un TIN del 2,9 %: i = 0,029 / 12 = 0,002417; n = 360.
Cuota = 180.000 × 0,002417 / (1 − 1,002417^−360) ≈ 749 €/mes
En total pagarías unos 270.000 €, de los que unos 90.000 € son intereses.
Fuentes oficiales
- Ley 5/2019 reguladora de los contratos de crédito inmobiliario · art. 23, reembolso anticipado
- Banco de España: Portal del Cliente Bancario
Casos típicos
Cuota mensual por cada 100.000 € de hipoteca
La cuota de una hipoteca a tipo fijo por cada 100.000 € prestados, según el interés (TIN) y el plazo. Para 200.000 €, multiplica por dos.
| TIN | 15 años | 20 años | 25 años | 30 años |
|---|---|---|---|---|
| 2 % | 643,51 € | 505,88 € | 423,85 € | 369,62 € |
| 2,5 % | 666,79 € | 529,90 € | 448,62 € | 395,12 € |
| 3 % | 690,58 € | 554,60 € | 474,21 € | 421,60 € |
| 3,5 % | 714,88 € | 579,96 € | 500,62 € | 449,04 € |
| 4 % | 739,69 € | 605,98 € | 527,84 € | 477,42 € |
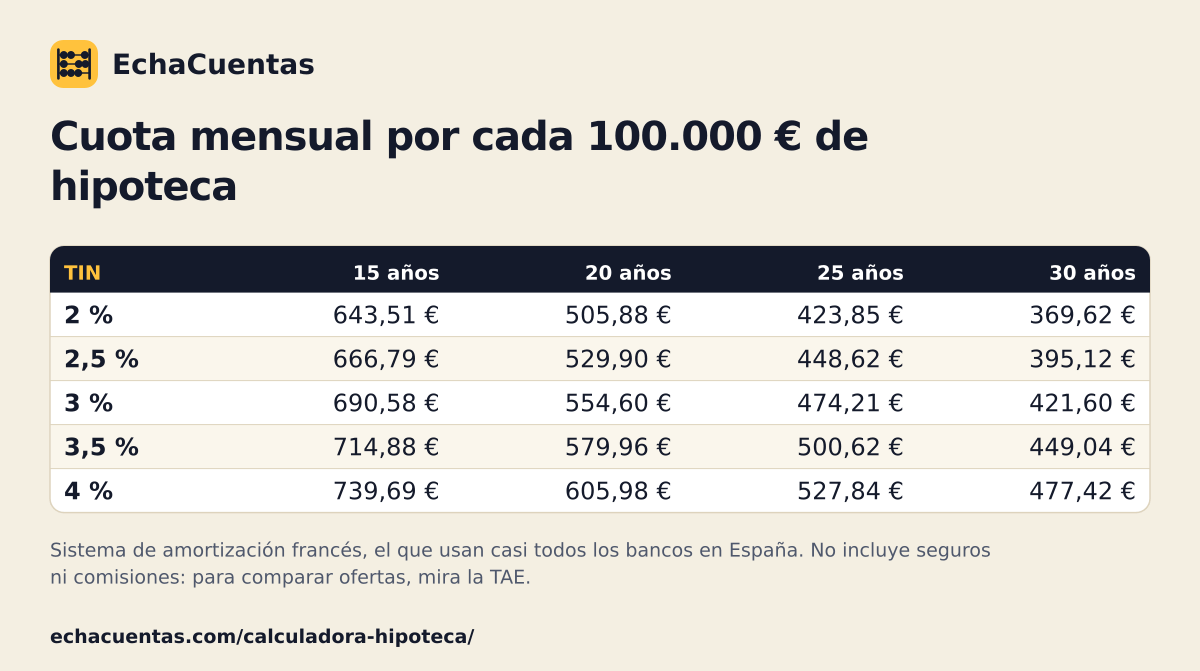 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Qué es el sistema de amortización francés?
Es el sistema en el que pagas la misma cuota todos los meses, y el que usan casi todas las hipotecas en España. Al principio la mayor parte de la cuota son intereses y, con los años, cada vez más es capital.
¿Qué diferencia hay entre TIN y TAE?
El TIN es el interés que cobra el banco sobre el capital; la TAE añade comisiones, gastos vinculados y la frecuencia de pago. Para calcular la cuota usa el TIN y para comparar ofertas, la TAE. Puedes ver la diferencia con la calculadora TAE.
¿Cuánto dinero ahorrado necesito para comprar una vivienda?
Como regla general, alrededor del 30 % del precio: el 20 % que no suele financiar el banco y entre un 10 % y un 12 % de impuestos y gastos. Los bancos suelen prestar hasta el 80 % del precio o de la tasación, el menor de los dos. Para ver tu caso usa la calculadora de cuánta hipoteca puedo pedir.
¿Qué errores son habituales al calcular la hipoteca?
El más común es meter la TAE en lugar del TIN, lo que infla la cuota. Otros son olvidar que la cuota no incluye seguros ni gastos de compra, y pedir una cuota que pase del 30-35 % de los ingresos netos, el límite que suelen recomendar los bancos.
¿Cuánto me puede cobrar el banco por amortizar antes?
En una hipoteca a tipo fijo, como máximo el 2 % del capital amortizado en los diez primeros años y el 1,5 % después; en una variable, el 0,25 % en los tres primeros años o el 0,15 % en los cinco primeros, según el contrato. Lo fija la Ley 5/2019 de crédito inmobiliario para las hipotecas firmadas desde el 16 de junio de 2019, y la comisión nunca puede superar la pérdida financiera del banco. Revisa tu escritura.
¿Es mejor amortizar plazo o cuota?
Reducir plazo suele ahorrar más intereses; reducir cuota te deja más margen cada mes. Pruébalo en «Más opciones» con tus números y verás el ahorro y cuántos años antes terminas. Qué te conviene depende de tu colchón y tus otras deudas, y esto no es asesoramiento financiero.
Hipoteca, préstamos y vivienda
Noticias
Dinero e impuestos
También te puede servir
¿Cuánta hipoteca puedo pedir?
La hipoteca y el piso que te puedes permitir.
CalcularCalculadora de gastos de compra de vivienda
ITP, IVA y AJD de comprar casa en tu comunidad.
CalcularCalculadora TAE
Del TIN a la TAE y lo que supone en euros.
CalcularCalculadora de rentabilidad de alquiler
Rentabilidad bruta y neta de un piso para alquilar.
CalcularTu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.