Trabajo y fechas
Calculadora pensión jubilación
Cuánto cobrarás al jubilarte con las reglas de 2026
Con esta calculadora pensión jubilación estimas cuánto cobrarás al mes: escribe tu base de cotización media, los años cotizados y la edad a la que te jubilas, y te damos la pensión con las reglas y los topes de 2026.
| Si te jubilas a los | Pensión al mes | Frente a la edad ordinaria |
|---|---|---|
| 64 años y 10 meses (2 años antes) | No es posible | — |
| 65 años y 10 meses (1 año antes) | No es posible | — |
| 66 años y 10 meses (edad ordinaria) | 1.460,23 € | — |
| 67 años y 10 meses (1 año después) | 1.528,80 € | +68,57 € |
| 68 años y 10 meses (2 años después) | 1.597,37 € | +137,14 € |
| 69 años y 10 meses (3 años después) | 1.665,94 € | +205,71 € |
¿Y si cotizas más años?
Tu pensión al mes según los años cotizados, con la misma base y edad de jubilación.
Pasa el dedo o el ratón por la curva para ver cada caso; toca para elegirlo.
La idea clave
Los años cotizados pesan tanto como el sueldo
Con 15 años cotizados cobras el 50 % de tu base reguladora; para llegar al 100 % en 2026 necesitas 36 años y 6 meses. Con la misma base media de 2.000 €, 30 años cotizados dan unos 1.460 € al mes y 37 años, unos 1.714 €.
Cómo se calcula
La pensión de jubilación es un porcentaje de tu base reguladora, que depende de los años cotizados, ajustado si te jubilas antes o después de tu edad ordinaria.
Pensión = base reguladora × porcentaje por años cotizados × (1 − reducción por anticipo)
- Base reguladora (2026)
- La Seguridad Social suma tus 302 bases de cotización más altas de los últimos 304 meses y divide entre 352,33. Si tu base ha sido parecida todos esos años, equivale a tu base media × 12 / 14. Además calcula el método anterior, con los últimos 25 años, y te aplica el que te salga mejor. Las bases de más de dos años se actualizan con el IPC.
- Porcentaje
- Los primeros 15 años dan el 50 %. En 2026 cada mes de más suma un 0,21 % del mes 1 al 49 y un 0,19 % del 50 al 258, así que llegas al 100 % con 36 años y 6 meses. Desde 2027 hacen falta 37 años.
- Edad ordinaria
- En 2026, 65 años si tienes 38 años y 3 meses cotizados; si no, 66 años y 10 meses. Desde 2027, 65 años con 38 años y 6 meses, o 67.
- Anticipada voluntaria
- Hasta 2 años antes de tu edad ordinaria y con 35 años cotizados. La pensión se reduce entre un 2,81 % y un 21 % según los meses de adelanto y los años cotizados.
- Demorada
- Por cada año completo que sigas trabajando después de tu edad ordinaria, un 4 % más.
La pensión no puede pasar de 3.359,60 € al mes en 14 pagas. Si es menor que la mínima de tu situación familiar y tus otros ingresos son bajos, la Seguridad Social la completa.
Es una estimación: no incluye lagunas de cotización, el complemento para reducir la brecha de género ni regímenes especiales. El cálculo oficial lo hace la Seguridad Social con tu vida laboral.
La tabla del resultado compara tu pensión si te jubilas uno o dos años antes de tu edad ordinaria, con la reducción de la jubilación anticipada voluntaria, o uno, dos o tres años después, con el porcentaje adicional por demora. Sale «No es posible» cuando no se puede adelantar: hacen falta 35 años cotizados, como mucho dos años de adelanto y una pensión por encima de la mínima de los 65 años.
Ejemplo resuelto
Base de cotización media de 2.000 €, 30 años cotizados y jubilación en 2026 a los 66 años y 10 meses, que es tu edad ordinaria. La base reguladora es 2.000 × 12 / 14 = 1.714,29 €. Por 30 años cotizados te corresponde el 85,18 %: 1.460,23 € al mes en 14 pagas, 20.443,20 € al año.
Fuentes oficiales
- Ley General de la Seguridad Social (Real Decreto Legislativo 8/2015) · art. 205, 208, 209 y 210; disposiciones transitorias 7.ª, 9.ª y 40.ª
- Real Decreto 241/2026 de revalorización de las pensiones para 2026 · pensión máxima y mínimas de 2026
- Seguridad Social
Casos típicos
Pensión de jubilación según tu base de cotización y los años cotizados
Pensión bruta al mes, en 14 pagas, si te jubilas a tu edad ordinaria en 2026, según tu base de cotización media al mes y los años cotizados. Con 15 años se cobra el 50 % de la base reguladora (tu base media × 12 / 14) y con 36 años y 6 meses o más, el 100 %.
| Base de cotización media al mes | 15 años | 20 años | 25 años | 30 años | 36,5 años o más |
|---|---|---|---|---|---|
| 1.000 € | 428,57 € | 534,69 € | 632,40 € | 730,11 € | 857,14 € |
| 1.500 € | 642,86 € | 802,03 € | 948,60 € | 1.095,17 € | 1.285,71 € |
| 2.000 € | 857,14 € | 1.069,37 € | 1.264,80 € | 1.460,23 € | 1.714,29 € |
| 2.500 € | 1.071,43 € | 1.336,71 € | 1.581,00 € | 1.825,29 € | 2.142,86 € |
| 3.000 € | 1.285,71 € | 1.604,06 € | 1.897,20 € | 2.190,34 € | 2.571,43 € |
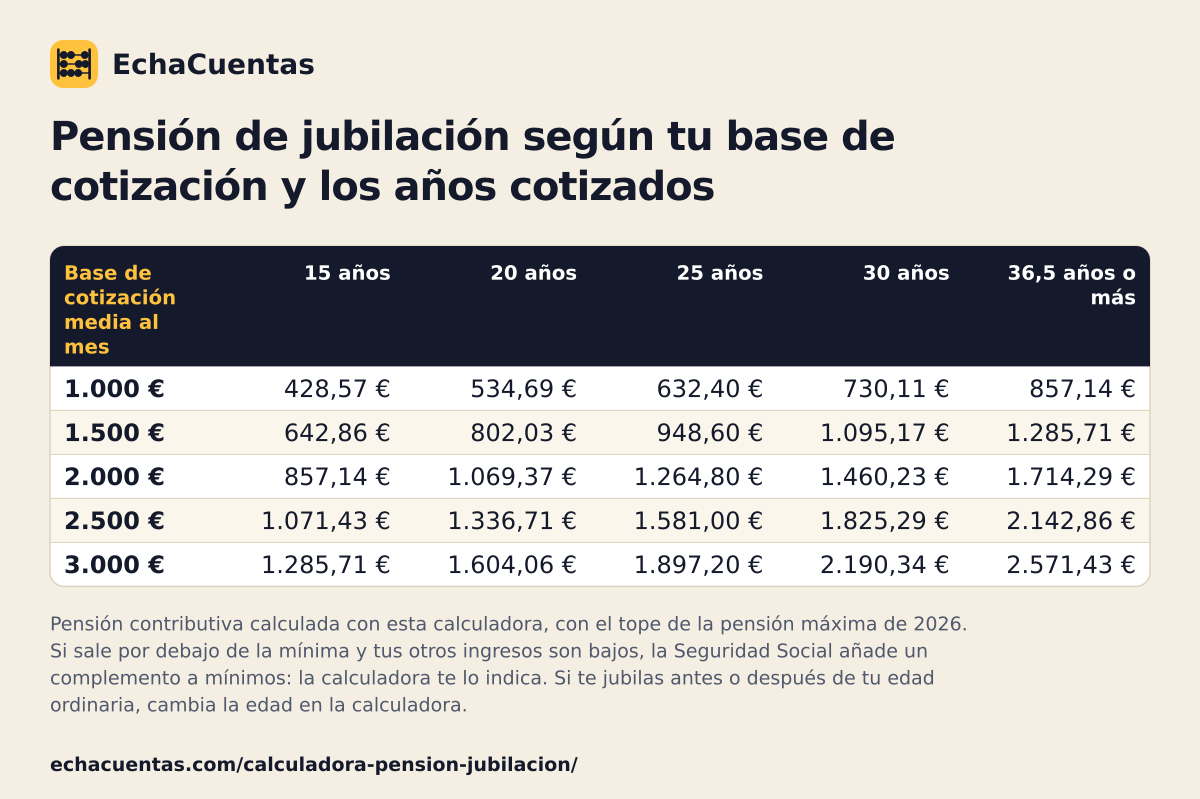 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Cómo se calcula la pensión de jubilación?
Se multiplica tu base reguladora por un porcentaje que depende de los años cotizados. La base reguladora es, en 2026, la suma de tus 302 bases de cotización más altas de los últimos 304 meses dividida entre 352,33. El porcentaje va del 50 % con 15 años al 100 % con 36 años y 6 meses.
¿Cuántos años hay que cotizar para cobrar el 100 %?
36 años y 6 meses si te jubilas en 2026, y 37 años desde 2027. Con 15 años, el mínimo para tener pensión, cobras el 50 % de tu base reguladora.
¿A qué edad me puedo jubilar en 2026?
A los 65 años si tienes 38 años y 3 meses cotizados; si no, a los 66 años y 10 meses. En 2027 pasa a 65 años con 38 años y 6 meses cotizados, o 67 años.
¿Cuánto pierdo si me jubilo antes?
Entre un 2,81 % y un 21 % de la pensión, para siempre. Depende de los meses que te adelantes, hasta 24, y de tus años cotizados. Por ejemplo, adelantarte 2 años con menos de 38 años y 6 meses cotizados reduce la pensión un 21 %.
¿Cuál es la pensión máxima y la mínima en 2026?
La máxima es de 3.359,60 € al mes en 14 pagas. La mínima de jubilación con 65 años es de 936,20 € sin cónyuge, 1.256,60 € con cónyuge a cargo y 888,70 € con cónyuge que no está a cargo. La mínima solo se cobra si tus otros ingresos no pasan de un límite.
¿Merece la pena retrasar la jubilación?
Cada año completo que trabajes después de tu edad ordinaria suma un 4 % a tu pensión, y a partir del segundo año los periodos de más de 6 meses suman un 2 %. También puedes cobrarlo como un pago único al jubilarte. Compara la pensión de los dos casos con esta calculadora antes de decidir.
Cuando termina un contrato
Noticias
Trabajo y fechas
También te puede servir
Tu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.