Dinero y ahorro
¿Cuánto crédito hipotecario me dan?
La vivienda que te puedes permitir con tu sueldo y tus ahorros
Si te preguntas cuánto crédito hipotecario me dan, escribe los ingresos netos del hogar, tus deudas, tus ahorros y las condiciones del crédito. Te damos dos límites: el que marca tu sueldo y el que marcan tus ahorros.
La idea clave
Tu límite no suele ser el sueldo: son los ahorros
Con $40,000 netos al mes y un 35 % para la mensualidad, podrías pagar un crédito de unos $1,402,000 al 10.5 % a 20 años. Pero con $300,000 ahorrados, un enganche del 20 % y un 5 % de gastos, tu techo es una vivienda de $1,200,000, con un crédito de $960,000. El 35 %, el 20 % y el 5 % son solo supuestos: cámbialos por los de tu banco.
Cómo se calcula
Calculamos dos límites y nos quedamos con el menor:
- 1. Ingresos
- Eliges qué parte de tus ingresos netos puedes dedicar a pagar deudas (30, 35 o 40 %) y le restamos las mensualidades que ya pagas. Con esa mensualidad máxima, el plazo y la tasa sale el crédito máximo.
- 2. Ahorros
- El crédito no suele cubrir el 100 % del valor de la vivienda. Tú pones el enganche y los gastos de compra (escrituración, notario, impuestos locales), que dependen del banco o programa y de tu estado.
Los valores que vienen escritos (35 %, 20 % de enganche y 5 % de gastos) son solo supuestos: cada banco o programa (Infonavit, Fovissste) fija sus propios límites. Tómalo como una orientación y pide una precalificación.
Ejemplo resuelto
Con $40,000 netos al mes, sin deudas, $300,000 ahorrados, al 10.5 % a 20 años y un 35 % del ingreso para pagar: la mensualidad máxima es $14,000 y el crédito máximo, unos $1,402,000. Pero con un enganche del 20 % y un 5 % de gastos, tus $300,000 solo cubren el 25 % de una vivienda de $1,200,000, así que ese es tu límite, con un crédito de $960,000.
Casos típicos
Cuánto te prestan para una casa según lo que ganas
Crédito máximo si la mensualidad no pasa del 35 % de tus ingresos netos, sin otras deudas y con una tasa del 10.5 % anual. Sin contar el enganche: eso depende de tus ahorros.
| Ingresos netos al mes | Mensualidad máxima (35 %) | Crédito a 15 años | Crédito a 20 años |
|---|---|---|---|
| $10,000 | $3,500.00 | $316,628 | $350,568 |
| $15,000 | $5,250.00 | $474,942 | $525,852 |
| $20,000 | $7,000.00 | $633,256 | $701,136 |
| $25,000 | $8,750.00 | $791,569 | $876,420 |
| $30,000 | $10,500.00 | $949,883 | $1,051,704 |
| $40,000 | $14,000.00 | $1,266,511 | $1,402,272 |
| $50,000 | $17,500.00 | $1,583,139 | $1,752,840 |
| $60,000 | $21,000.00 | $1,899,767 | $2,103,408 |
| $80,000 | $28,000.00 | $2,533,022 | $2,804,544 |
| $100,000 | $35,000.00 | $3,166,278 | $3,505,680 |
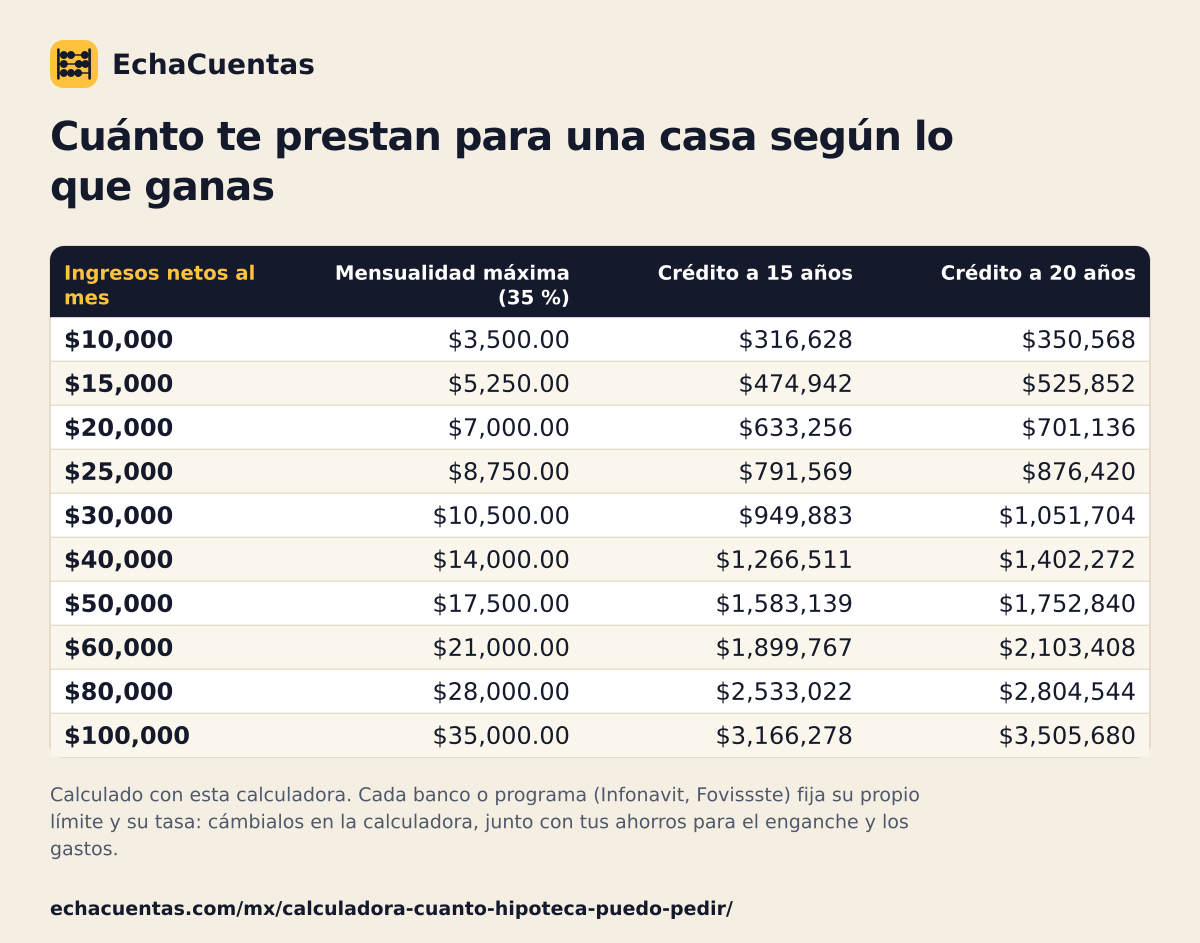 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Cuánto crédito hipotecario me dan con mi sueldo?
Depende de cada banco o programa, pero puedes estimarlo con la mensualidad que te puedes permitir. Con $40,000 netos y un 35 %, la mensualidad máxima es $14,000 y, al 10.5 % a 20 años, el crédito ronda los $1,402,000.
¿Qué diferencia hay entre lo que me presta el banco y lo que puedo pagar por una vivienda?
El crédito no suele cubrir el 100 % del valor: tú pones el enganche y los gastos de compra. Por eso tus ahorros pueden limitarte aunque tu sueldo dé para más. Cuánto financia cada uno lo fija el banco o el programa (Infonavit, Fovissste).
¿Puedo usar mi crédito Infonavit o Fovissste?
Sí, y en algunos casos se puede combinar con un crédito bancario, pero cada programa fija sus propios montos y requisitos. Esta calculadora no aplica sus reglas: consulta tu precalificación en el Infonavit o en el Fovissste.
¿Qué errores son comunes al calcularlo?
Contar con los ingresos brutos en lugar de los netos y olvidar los gastos de escrituración. Los bancos miran lo que entra de verdad en tu cuenta y restan las mensualidades de otros créditos, tarjetas o el carro.
¿Cómo comparo ofertas de distintos bancos?
Con el CAT, el costo anual total, que suma a la tasa de interés comisiones y seguros. La CONDUSEF publica información para comparar créditos hipotecarios; esta calculadora solo usa la tasa, así que el resultado es orientativo.
¿Cuentan los ingresos de las dos personas?
Sí, si los dos solicitan el crédito juntos y el banco o programa lo permite: se suman los ingresos y también las deudas. Escribe en la calculadora los ingresos netos del hogar y las mensualidades de los dos.
Hipoteca, préstamos y vivienda
Dinero y ahorro
También te puede servir
Calculadora de hipoteca
Mensualidad, intereses y tabla de amortización a tasa fija.
CalcularCalculadora de ahorro: cuánto ahorrar al mes
Cuánto apartar al mes para llegar a tu meta.
CalcularCalculadora de rentabilidad de un departamento en renta
Rentabilidad bruta y neta de un inmueble para rentar.
CalcularCalculadora de préstamos personales
Pago mensual de tu crédito personal o de auto y lo que pagas en total.
CalcularCalculadora de sueldo neto e ISR
De bruto a neto: ISR, subsidio para el empleo e IMSS de 2026.
CalcularTu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.