Dinero y ahorro
Calculadora de préstamos personales
El pago de tu préstamo y lo que pagas de verdad
Usa esta calculadora de préstamos para saber el pago mensual de un crédito personal, de auto o de estudios a partir del monto, la tasa de interés anual, el plazo en meses y la comisión por apertura.
| Año | Pagas | Intereses | Capital | Te queda |
|---|---|---|---|---|
| 1 | $31,722.66 | $9,679.15 | $22,043.51 | $27,956.49 |
| 2 | $31,722.66 | $3,766.16 | $27,956.49 | $0.00 |
La idea clave
Alargar un préstamo no lo abarata: lo encarece
$50,000 al 24 % anual a 24 meses salen a $2,643.55 al mes y unos $13,445 de intereses. A 48 meses el pago baja a unos $1,630, pero los intereses suben a unos $28,244. Pagar menos cada mes te cuesta casi $15,000 extra.
Cómo se calcula
Los créditos personales a tasa fija suelen usar el sistema francés: el mismo pago cada mes.
Pago = C × i / (1 − (1 + i)^−n)
C es el monto, i la tasa anual / 12 y n el número de meses. La comisión por apertura se paga al principio y encarece el crédito: por eso, para comparar ofertas, fíjate en el CAT (Costo Anual Total).
La calculadora te da un CAT aproximado: la tasa anual que iguala lo que recibes (el monto menos la comisión) con los pagos que haces, sin IVA. El CAT oficial de tu banco, que calcula con la metodología del Banco de México, puede incluir seguros y otros cargos. También verás la tabla de amortización año por año: intereses, capital y lo que te falta por pagar.
El cálculo no incluye impuestos, seguros ni otros cargos: revisa tu contrato.
Ejemplo resuelto
$50,000 a 24 meses con una tasa del 24 % anual: pago ≈ $2,643.55/mes. Pagas en total unos $63,445, de los que unos $13,445 son intereses.
Fuentes oficiales
Casos típicos
Pago mensual por cada $10,000 de préstamo
El pago mensual de un préstamo personal de $10,000 según la tasa de interés anual y el plazo, sin comisiones. Para $50,000, multiplica por cinco.
| Tasa anual | 12 meses | 24 meses | 36 meses | 48 meses |
|---|---|---|---|---|
| 15 % | $902.58 | $484.87 | $346.65 | $278.31 |
| 25 % | $950.44 | $533.72 | $397.60 | $331.57 |
| 35 % | $999.63 | $585.19 | $452.36 | $389.71 |
| 50 % | $1,075.85 | $667.11 | $541.14 | $485.02 |
| 70 % | $1,181.90 | $784.56 | $670.42 | $624.41 |
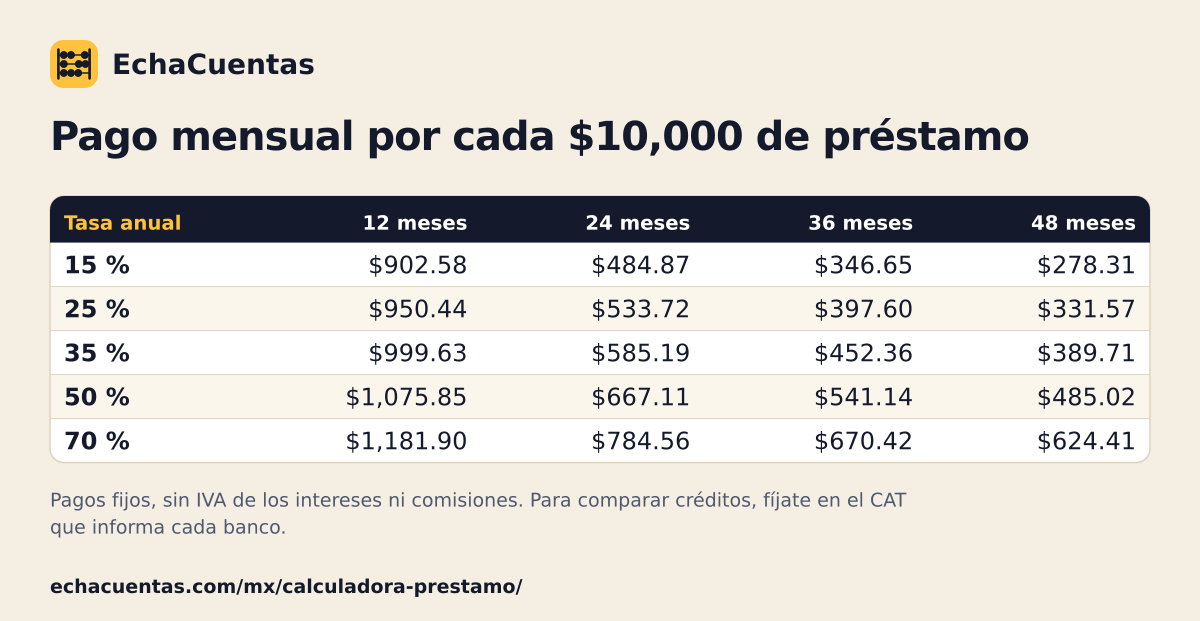 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Qué es un préstamo personal?
Es un crédito que devuelves en pagos fijos y que no tiene una casa ni un auto como garantía, sino tus ingresos. Por eso su tasa suele ser más alta que la de un crédito hipotecario.
¿Qué diferencia hay entre la tasa de interés y el CAT?
La tasa de interés es lo que se cobra sobre el capital; el CAT (Costo Anual Total) suma además comisiones y otros gastos del crédito, así que es el dato para comparar ofertas. Esta calculadora usa la tasa para el pago y suma la comisión por apertura aparte.
¿Qué es mejor, menos plazo o un pago más bajo?
Menos plazo: pagas más cada mes, pero muchos menos intereses. Con $50,000 al 24 % anual, pasar de 48 a 24 meses te ahorra casi $15,000 de intereses.
¿Qué errores son comunes al pedir un préstamo?
Fijarse solo en el pago mensual. Mira también el CAT, la comisión por apertura y los seguros o productos que te exijan contratar, porque todos suben el costo final. La CONDUSEF publica comparativos de créditos.
¿Puedo pagar el préstamo antes?
Normalmente sí, total o parcialmente, pero las condiciones dependen de tu contrato. Antes de hacerlo, pregunta si hay comisión y pide que el pago se aplique a capital para reducir plazo o pago.
¿Cuánto me cuesta una comisión por apertura del 2 %?
En un préstamo de $50,000, $1,000 que se suman a los intereses. Con una tasa del 24 % anual a 24 meses, el total a pagar pasa de unos $63,445 a unos $64,445.
Hipoteca, préstamos y vivienda
Noticias
Dinero y ahorro
También te puede servir
Tu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.