Dinero y ahorro
Calculadora de interés compuesto
Mira cuánto crece tu ahorro cuando los intereses trabajan solos
Con esta calculadora de interés compuesto ves cuánto puede crecer tu ahorro a partir del capital inicial, la aportación mensual, la rentabilidad anual y los años.
Regla del 72: tu dinero se duplica en unos 14.4 años
| Año | Aportado | Valor |
|---|---|---|
| 1 | $22,000 | $22,790 |
| 2 | $34,000 | $36,235 |
| 3 | $46,000 | $50,368 |
| 5 | $70,000 | $80,840 |
| 10 | $130,000 | $171,752 |
| 15 | $190,000 | $288,426 |
| 20 | $250,000 | $438,160 |
La idea clave
El interés compuesto no es magia: es tiempo
Con $10,000 iniciales y $1,000 al mes al 5 % anual, a los 10 años llevas unos $41,750 de intereses. A los 20 años son unos $188,000: casi cuatro de cada cinco pesos de intereses llegan en la segunda década. Empezar diez años antes pesa más que cualquier rentabilidad extra.
Cómo se calcula
Con interés compuesto, los intereses de cada periodo se suman al capital y generan a su vez intereses. Con capitalización mensual:
VF = P × (1 + i)^n + A × ((1 + i)^n − 1) / i
P es el capital inicial, A la aportación mensual (al final de cada mes), i la rentabilidad anual / 12 y n el número de meses.
Ejemplo resuelto
$10,000 iniciales y $1,000 al mes durante 20 años al 5 % anual: aportas $250,000 y acabas con $438,160: $188,160 son intereses.
La regla del 72 da una idea rápida: al 6 % anual, el dinero se duplica en unos 72 / 6 = 12 años.
Casos típicos
En cuánto se convierten $10,000 con interés compuesto
El capital final de $10,000 invertidos de una vez, sin aportaciones, según el rendimiento anual y los años, con los intereses reinvertidos cada mes (capitalización mensual).
| Rendimiento anual | 5 años | 10 años | 20 años | 30 años |
|---|---|---|---|---|
| 5 % | $12,834 | $16,470 | $27,126 | $44,677 |
| 8 % | $14,898 | $22,196 | $49,268 | $109,357 |
| 10 % | $16,453 | $27,070 | $73,281 | $198,374 |
| 12 % | $18,167 | $33,004 | $108,926 | $359,496 |
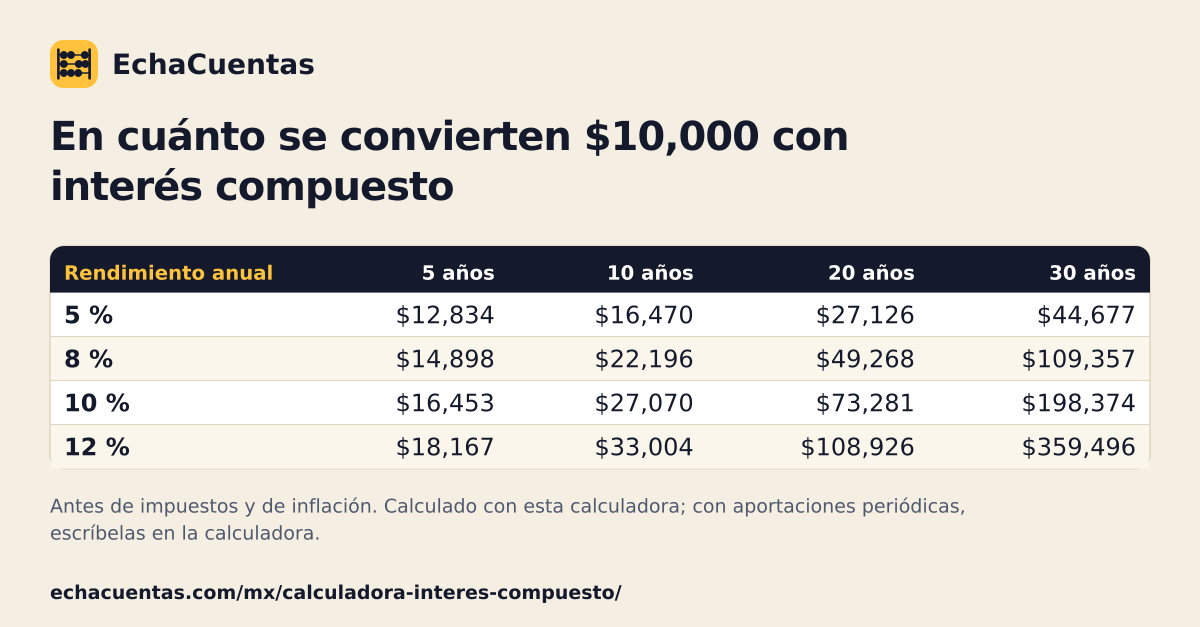 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Qué es el interés compuesto?
Es el interés que se calcula sobre el capital más los intereses ya acumulados, de modo que los intereses generan nuevos intereses. En esta calculadora se capitaliza cada mes.
¿En qué se diferencia del interés simple?
En el simple, los intereses se calculan siempre sobre el capital inicial; en el compuesto, sobre un capital que va creciendo. A un año apenas hay diferencia, pero a 20 años es enorme. Compáralo con la calculadora de interés simple.
¿Cuánto tarda en duplicarse mi dinero?
Divide 72 entre la rentabilidad anual: al 6 % tarda unos 12 años y al 3 %, unos 24. Es la regla del 72, una aproximación que la calculadora te muestra con tu rentabilidad.
¿Qué rentabilidad es realista?
Depende del producto y del riesgo que asumas. Una cuenta de ahorro o un pagaré bancario ofrecen mucho menos que un fondo indexado de bolsa, que a su vez puede bajar en algunos años. Usar una rentabilidad alta y constante es el error más común: esta calculadora no es asesoramiento financiero.
¿Pagan impuestos los intereses?
Pueden pagar ISR: los bancos suelen retener una parte de los intereses que generas. La calculadora no descuenta impuestos ni comisiones, así que el resultado real será algo menor; revisa las condiciones de tu producto en la CONDUSEF.
¿Cómo afecta la inflación al resultado?
Reduce lo que vale de verdad: con un 4 % de inflación anual, $438,000 dentro de 20 años equivalen a unos $200,000 de hoy. Escríbela en «Más opciones» para verlo con tus datos.
Ahorro e intereses
Tu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.