Dinero y ahorro
Calculadora de meses sin intereses: ¿a meses o de contado?
Si de contado te descuentan, los meses sin intereses sí cuestan
Con esta calculadora de meses sin intereses comparas pagar a meses con pagar de contado con descuento: te damos la mensualidad, qué opción sale más barata contando lo que rinde tu dinero mientras tanto y a qué tasa anual equivale renunciar al descuento.
La idea clave
Un 10 % de descuento de contado convierte 12 meses sin intereses en un crédito de casi el 20 % anual
Si un televisor cuesta $12,000 a 12 meses sin intereses o $10,800 de contado, pagar a meses es como pedir prestados $10,800 y devolver $12,000 en 12 mensualidades: un crédito al 19.9 % anual. Los meses sin intereses solo son gratis de verdad si el precio es el mismo de contado.
Cómo se calcula
Pagar a meses sin intereses reparte el precio en mensualidades iguales. Tu dinero, mientras tanto, sigue ahorrado y rinde. Para comparar con pagar de contado, la calculadora pasa cada mensualidad a pesos de hoy:
Costo real a meses = Σ mensualidad / (1 + rendimiento / 12)k, con k = 1 … meses
Si ese costo real es menor que el precio de contado con descuento, te conviene pagar a meses; si es mayor, de contado.
La tasa escondida: cuando de contado te hacen descuento, pagar a meses equivale a pedir prestado el precio de contado y devolverlo en mensualidades. La calculadora busca la tasa anual que hace iguales las dos cosas: si tu dinero rinde menos que esa tasa, el descuento de contado gana.
No incluye comisiones ni el costo de financiamiento si no pagas a tiempo, que según la CONDUSEF es lo que convierte unos meses sin intereses en una deuda cara.
Ejemplo resuelto
Un televisor cuesta $12,000 a 12 meses sin intereses o $10,800 de contado (un 10 % de descuento), y tu dinero ahorrado rinde un 6 % anual. Las 12 mensualidades de $1,000 equivalen hoy a $11,618.93, más que los $10,800 de contado. Te conviene de contado: ahorras unos $818.93. Pagar a meses sería como pedir un crédito al 19.9 % anual.
Fuentes oficiales
- CONDUSEF, Revista Proteja su Dinero: Se acerca el Buen Fin (noviembre de 2024) · meses sin intereses en El Buen Fin y qué revisar antes de comprar
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF)
Casos típicos
A qué tasa equivale pagar a meses sin intereses
Si pagando de contado te hacen un descuento, renunciar a él y pagar a meses equivale a pedir un crédito. Esta es su tasa anual según el descuento y los meses.
| Descuento de contado | 3 MSI | 6 MSI | 12 MSI | 24 MSI |
|---|---|---|---|---|
| 3 % | 18.5 % | 10.5 % | 5.7 % | 2.9 % |
| 5 % | 31.3 % | 17.8 % | 9.6 % | 5.0 % |
| 8 % | 51.5 % | 29.2 % | 15.7 % | 8.1 % |
| 10 % | 65.5 % | 37.2 % | 19.9 % | 10.3 % |
| 15 % | 103.1 % | 58.2 % | 31.1 % | 16.1 % |
| 20 % | 144.5 % | 81.3 % | 43.3 % | 22.4 % |
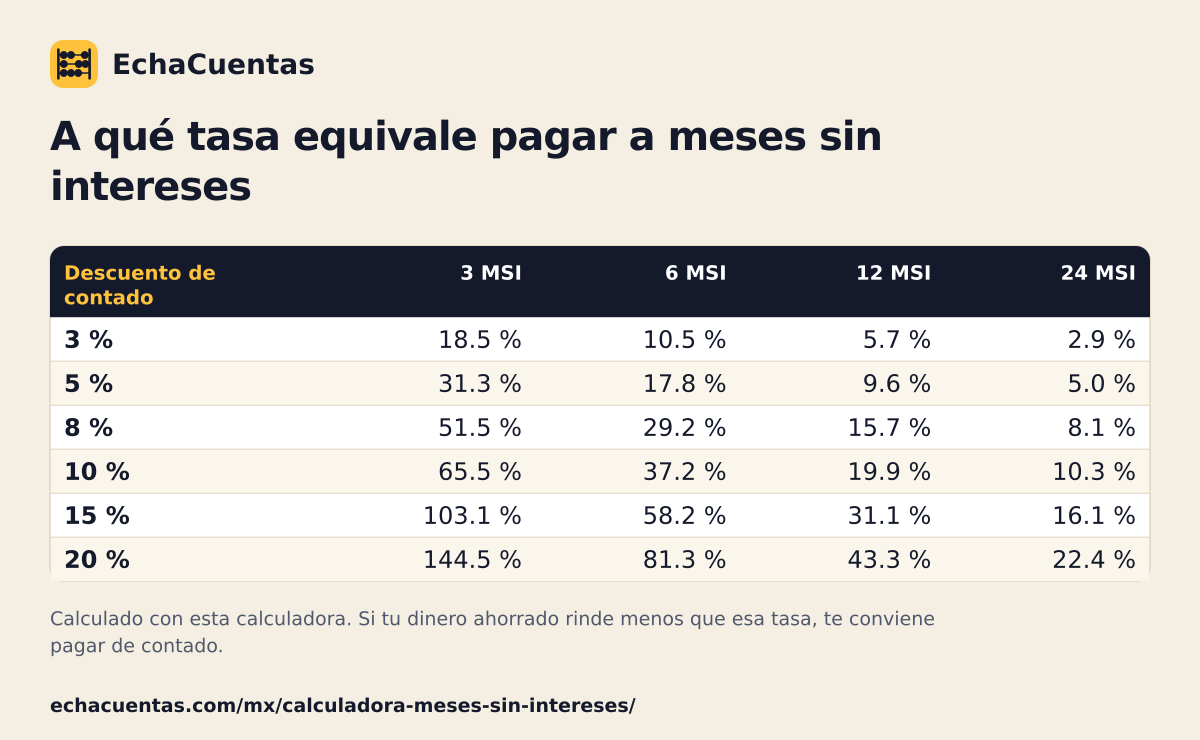 Guarda o comparte esta tabla en imagen
Dudas habituales
Preguntas frecuentes
¿Conviene pagar a meses sin intereses?
Sí, si el precio es el mismo que de contado y pagas cada mensualidad completa a tiempo: tu dinero sigue ahorrado mientras tanto. Si de contado te hacen descuento, compara con esta calculadora, porque los meses pueden salirte más caros.
¿Los meses sin intereses tienen costo?
No cobran intereses si pagas a tiempo, pero sí tienen un costo cuando renuncias a un descuento de contado. Un 10 % de descuento frente a 12 meses equivale a un crédito de casi el 20 % anual.
¿Qué pasa si no pago completa una mensualidad?
La tarjeta te cobra intereses sobre el saldo pendiente, con la tasa de tu tarjeta. Por eso la CONDUSEF recomienda sumar todas tus mensualidades antes de comprar a meses.
¿Qué rendimiento pongo?
El que te da el dinero que no gastas de golpe: lo que paga tu cuenta de ahorro, un pagaré o CETES. Si lo tienes en una cuenta sin rendimiento, escribe 0.
¿Cuánto descuento de contado hace que convenga pagar de contado?
Depende de los meses y de lo que rinde tu dinero. Con 12 meses y un 6 % de rendimiento, cualquier descuento mayor del 3.2 % hace que convenga pagar de contado.
¿Cuánto de mi ingreso debería ir a mensualidades?
No hay una cifra en la ley, pero conviene que la suma de todas tus mensualidades no se coma tu capacidad de ahorro. Escribe tu ingreso en la calculadora y te decimos qué parte se lleva esta compra.
IVA, precios y márgenes
Noticias
Dinero y ahorro
También te puede servir
Calculadora de descuentos
Precio final con descuentos encadenados o precio antes de la rebaja.
CalcularCalculadora de préstamos personales
Pago mensual de tu crédito personal o de auto y lo que pagas en total.
CalcularCalculadora de interés compuesto
Cuánto crecen tus ahorros con aportaciones mensuales.
CalcularTu siguiente cuenta
¿Echas en falta una calculadora?
Cuéntanos qué necesitas calcular. Las más pedidas son las primeras que preparamos, con su fórmula, su ejemplo y su fuente.